Un EA de equilibrio estadístico
Busca precios extendidos respecto de su media y filtra el régimen antes de colocar una orden limit.
CADCHF · H1 · REVERSIÓN A LA MEDIA
Expert Advisor para MT4 y MT5 que busca desviaciones estadísticas del precio en CADCHF y usa ADX para evitar tratar todos los regímenes de mercado como si fueran iguales.
Busca precios extendidos respecto de su media y filtra el régimen antes de colocar una orden limit.
Para usuarios que entienden que una estrategia de reversión puede permanecer fuera o fallar cuando el régimen cambia.
No usa martingala, grid ni promediado. El producto es autónomo y MQL5 Market no permite llamadas a DLL.
Una desviación grande no basta. El Z-Score identifica extensión; el ADX ayuda a filtrar el contexto antes de intentar una entrada hacia el equilibrio.
El Z-Score compara el precio actual con su comportamiento reciente para detectar una extensión estadística.
El filtro ADX evita tratar del mismo modo un mercado controlado y uno con impulso direccional distinto.
La distancia de entrada se adapta con ATR; la orden solo participa si el precio alcanza el nivel calculado.
Usa Stop Loss y objetivo por ATR, más una salida temporal después de ocho velas.
Opera compras y ventas en H1. El sistema espera una desviación suficiente, un contexto ADX compatible, una sesión habilitada y la llegada del precio a la orden limit.
El EA no espera indefinidamente ni añade posiciones para mejorar el precio medio. Define niveles de salida por volatilidad y un límite temporal.
Automático y adaptado mediante ATR en cada posición.
Profit Target por ATR y salida temporal después de ocho velas.
Gestión monetaria configurable por importe fijo y sin promediar pérdidas. La ficha pública no declara un número máximo de posiciones, por lo que debe verificarse en Inputs y tester.
Z-Score, ADX, sesión y cierre del viernes.
Martingala, grid, promediado de pérdidas ni indicadores externos. MQL5 Market prohíbe DLL.
La evidencia se publica como simulación histórica, no como cuenta real. El periodo exacto de desarrollo todavía requiere un desglose separado.
| Prueba | Estado | Periodo / alcance | Lectura publicada |
|---|---|---|---|
| Backtest histórico | Disponible | 11 años · 494 operaciones | PF 1,62 · drawdown relativo 2,77% · retorno/drawdown 16,09. |
| In-sample | Pendiente de desglose | Periodo no publicado | Exportar desde SQX las fechas y métricas del segmento de desarrollo. |
| Out-of-sample | Disponible | 157 operaciones · periodo no detallado | PF 1,66 · drawdown 2,68%. |
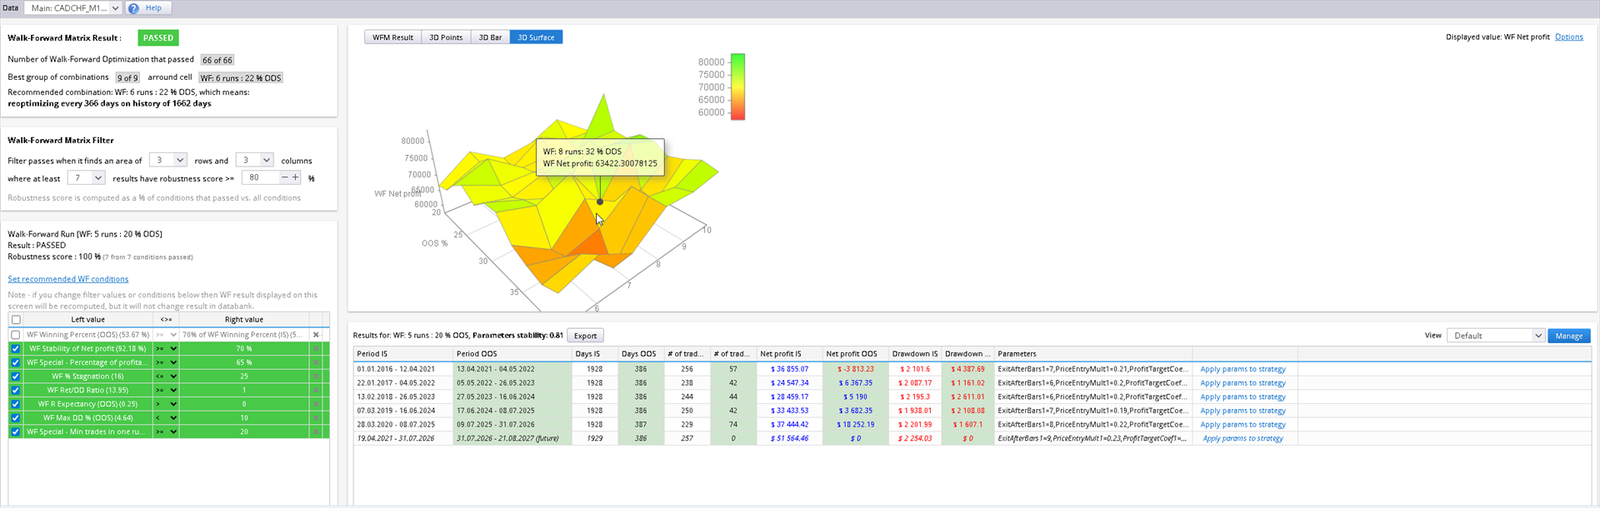
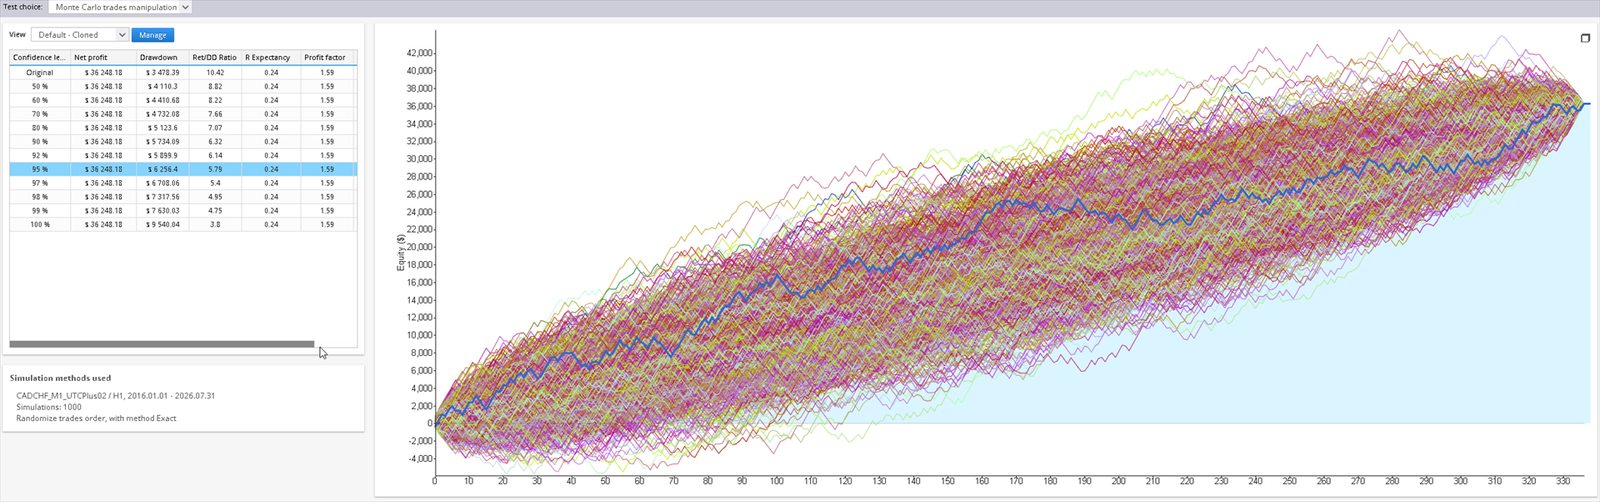
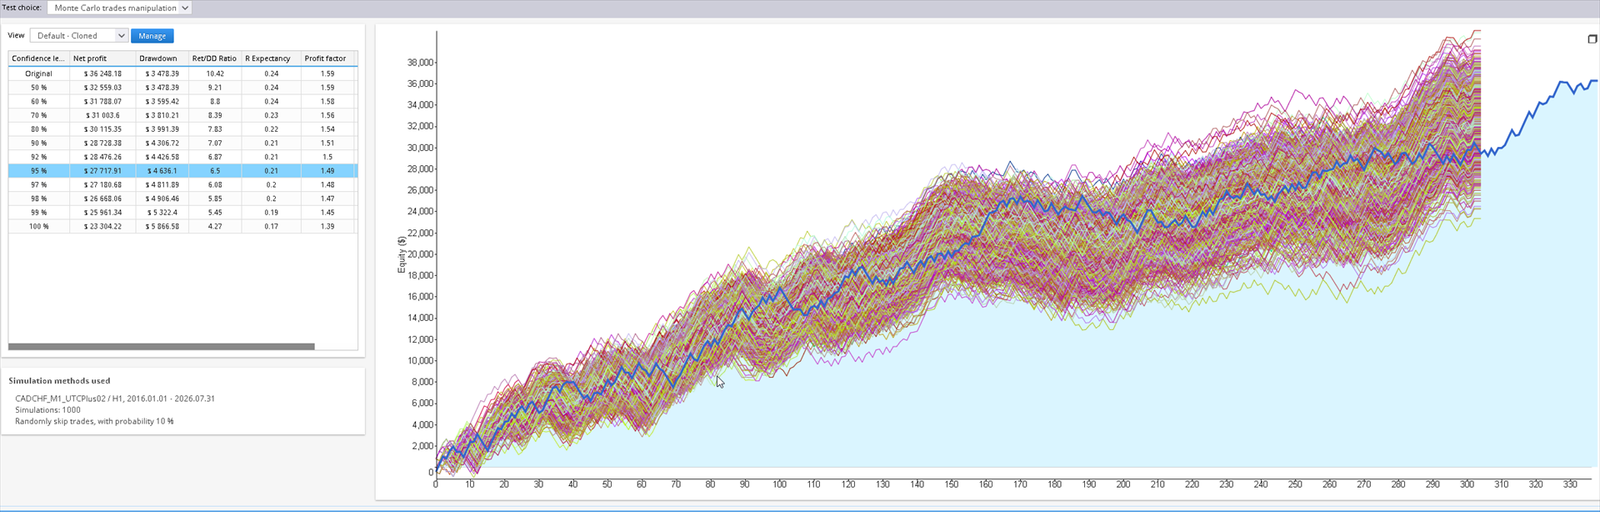
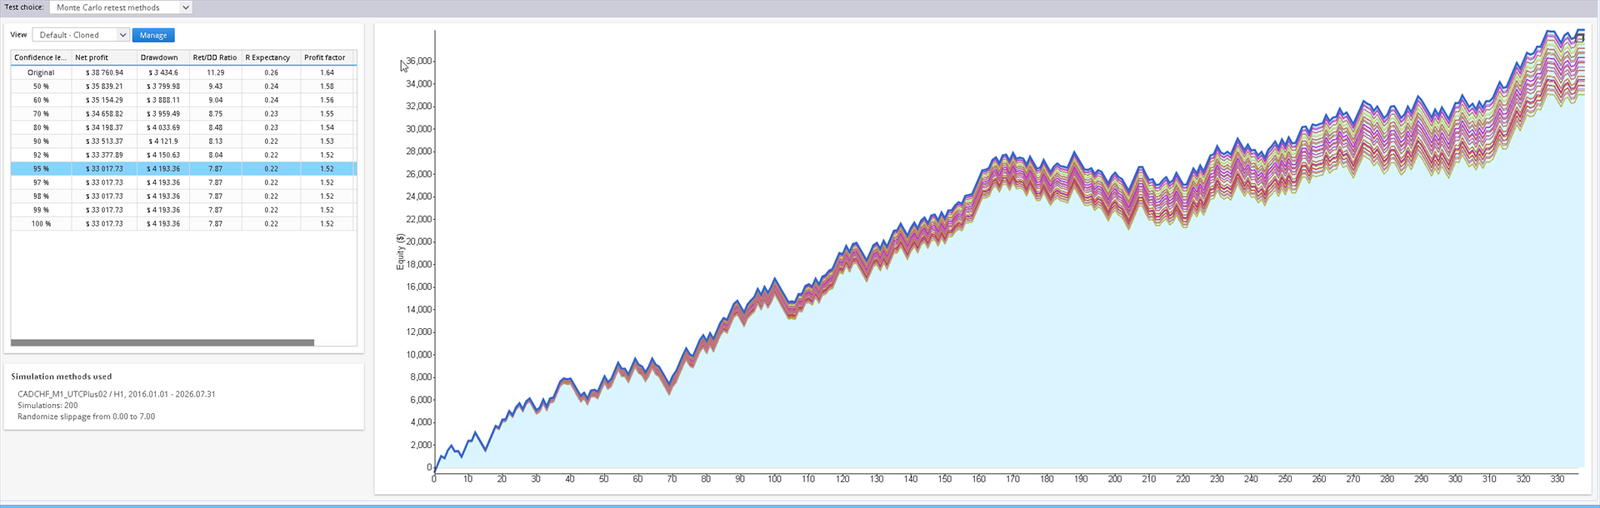
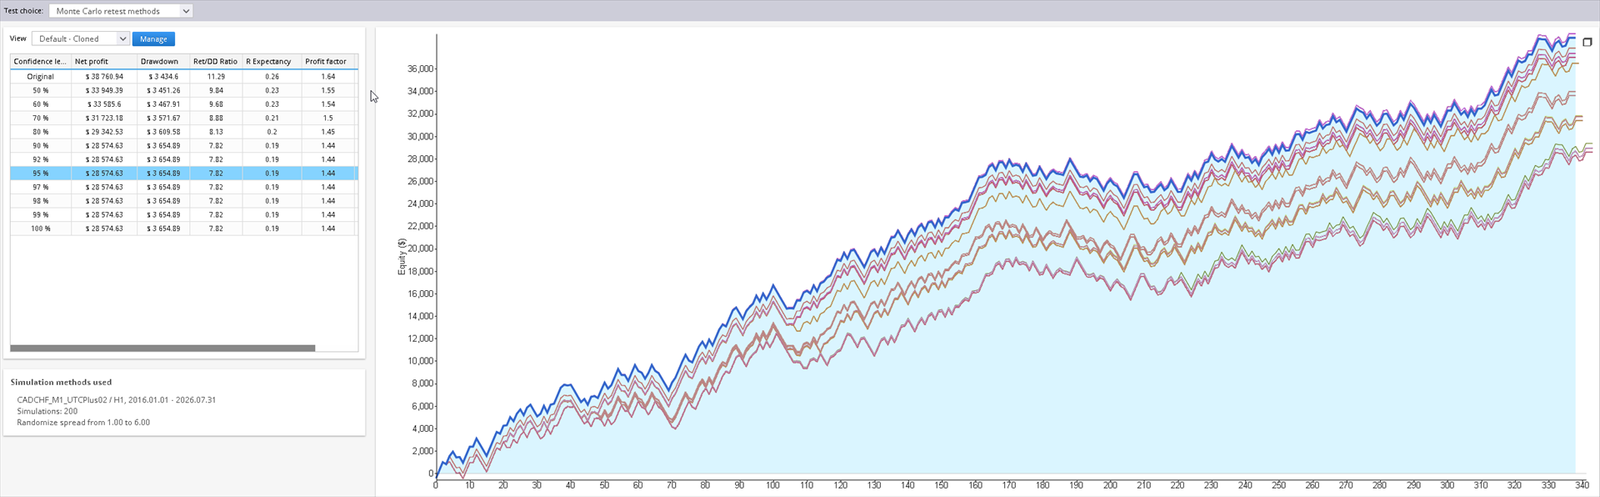
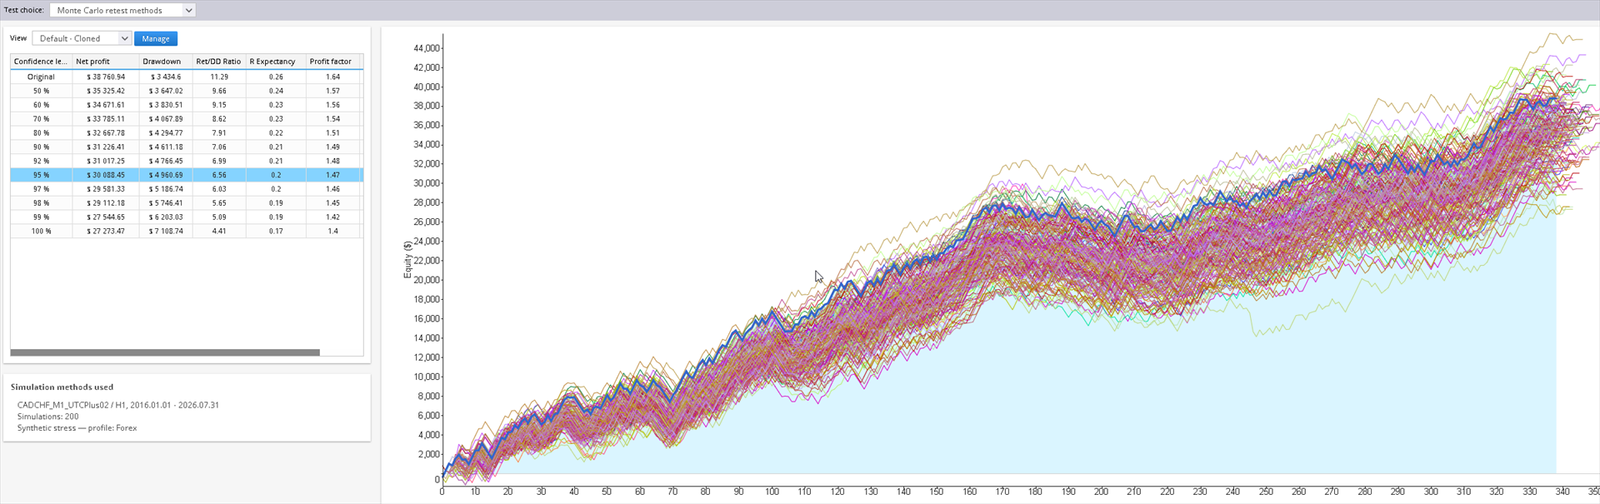
| Monte Carlo | Capturas disponibles | 5 pruebas de estrés | Orden aleatorio, omisión de operaciones, slippage, spread y datos sintéticos. |
| Walk-forward | Matriz aprobada | Captura completa disponible | La matriz publica las ventanas, condiciones y combinaciones evaluadas en SQX. |
Las métricas históricas dependen de datos, modelo de simulación, spread, comisión, swap y parámetros. No garantizan que el futuro repita el pasado.
Abre cada imagen para revisar la salida completa de StrategyQuant X. Son simulaciones históricas, no resultados de una cuenta real.
La instalación correcta no valida la estrategia. Después de instalar, reproduce el comportamiento con datos del broker y observa el registro.
Para CADCHF en H1, en MetaTrader 4 y MetaTrader 5.
Busca una desviación estadística y evalúa si existe un contexto en el que intentar un retorno hacia el equilibrio. Ese retorno puede no ocurrir.
Z-Score para medir desviación, ADX para filtrar régimen, ATR para adaptar niveles, más controles de sesión y cierre del viernes.
Sí. La lógica publicada contempla ambas direcciones en CADCHF H1.
Stop Loss y Profit Target por ATR, además de una salida temporal después de ocho velas.
La gestión es por importe fijo y no promedia pérdidas. La ficha no publica un máximo de posiciones; compruébalo en los parámetros y el Probador de Estrategias.
No usa martingala, grid ni promediado. Es autónomo, sin indicadores externos, y MQL5 Market prohíbe llamadas a DLL.
Sí. Datos, spread, comisión, swap, slippage, zona horaria y sufijos pueden producir activaciones y resultados distintos.
Un resumen de 494 operaciones en once años, un segmento OOS de 157 operaciones, cinco pruebas Monte Carlo y una matriz walk-forward. El desglose separado del periodo in-sample sigue pendiente.
Desde MQL5 Market en la plataforma elegida. Después se añade a CADCHF H1 y se habilita trading algorítmico.
No. Es un punto de partida para pruebas; los resultados dependen de datos, costos, broker y ejecución.
No. Son simulaciones históricas y el trading siempre implica riesgo de pérdida.
Una estrategia de reversión a la media puede perder cuando una desviación continúa o cambia el régimen. Datos, spread, slippage, ejecución, swap, conectividad y configuración pueden modificar el resultado. Los resultados históricos y simulados no garantizan resultados futuros.